「ChatGPTのライバル」として名前を聞く機会が増えたAI「Claude(クロード)」。仕事でコードを書かせたり、資料作りを手伝わせたりしている方も多いのではないでしょうか。
そのClaudeを開発する米アンソロピックが、2026年10月26日、ついに上場申請書類(S-1)を公開しました。ティッカーは「ANT」です。
早ければ11月中旬にも米ナスダックに上場する見通しで、報道では想定時価総額が1.5兆ドル前後とも伝えられています。
そこでこの記事では、株探の業績データとS-1・各種報道をもとに、上場前に気になるポイントを、業績・財務データとバリュエーションの両面から整理します。
3分でわかる要点まとめ
- 銘柄の正体:ClaudeシリーズのAIを開発する「Anthropic, PBC」(業種コードSIC 7372=ソフトウェア)。
- 公開価格・株数・上場日はまだ空欄で、報道では11月16日の週〜感謝祭週(11月23日〜)の上場が有力です。
- 数字の読み方:2026年上半期の売上は162.86億ドル(前年同期比約14倍)で、4〜6月期は営業黒字(9.74億ドル)でした。
- 一方、純損失807億ドルの約9割は転換社債などの「公正価値評価損」で、現金が出ていかない会計上の損失です。
- 株主資本がマイナスなのは、優先株が株主資本の外(メザニン)に計上されているためで、上場時に普通株へ転換されれば解消する見込みです。
- 価格予想と買い方:時価総額1.2兆〜2兆ドル、株数約169億株を前提にすると、公開価格の目安は1株70〜118ドル(中立シナリオで83〜89ドル)です。
- 初値は中立シナリオで公開価格比+5〜15%と予想します。
- S-1には日本での公募が明記され、みずほ・MUFG系が引受団に入っています。
- スペースXと同様に楽天証券・SBI証券などで抽選申込ができる可能性が高いものの、取扱いはまだ発表されていません。
1. アンソロピックはどんな会社か(事業内容)
基本情報
| 項目 | 内容 |
|---|---|
| 正式社名 | Anthropic, PBC(デラウェア州のパブリック・ベネフィット・コーポレーション) |
| 設立 | 2021年(元OpenAIの研究者らが創業) |
| CEO | ダリオ・アモデイ(共同創業者)/社長兼取締役会議長:ダニエラ・アモデイ |
| 業種 | AI(大規模言語モデル)の研究開発・提供。S-1上の業種コードはSIC 7372(パッケージソフトウェア) |
| 上場市場・ティッカー | ナスダック・グローバル・セレクト市場/「ANT」(クラスA普通株) |
| 主幹事 | ゴールドマン・サックス、モルガン・スタンレー(ほか計22社の引受団。みずほ、MUFGを含む) |
| S-1公開 | 2026年10月26日(非公開の草案提出は6月1日) |
なお、上場前の非公開株は一部メディアで「ANTH.PVT」などと表示されることがありますが、上場後のティッカーとは別物です。
参照: secanthropic Yahoo Finance
何で稼いでいるのか
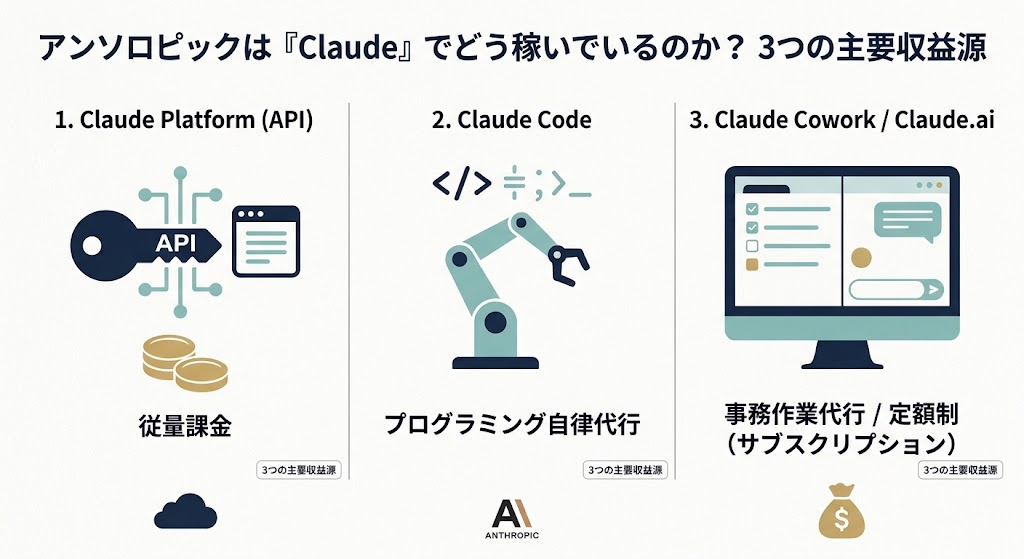
アンソロピックは「Claude(クロード)」というAIを、次の3つの窓口から企業や個人に提供しています。
- Claude Platform(API):企業や開発者が自社のアプリにClaudeを組み込むための開発環境です。
- 使った分だけ料金がかかる「従量課金」で、処理量はトークンという単位で数えます。
- AWS・Google Cloud・Microsoft Azureの3大クラウドすべてから利用できます。
- Claude Code:プログラミングを自律的にこなす「コーディング・エージェント」です。
- 2025年2月にリサーチプレビューとして公開され、同社の急成長の原動力になりました。
- S-1には、NASAの技術者が火星探査車パーサヴィアランスの走行計画にClaude Codeを使ったという事例も載っています。
- Claude Cowork/Claude.ai:資料作成や調査などの事務作業を、パソコン画面を操作しながら代行するエージェントです。
- 2026年1月に公開され、9月からはチャット版のClaude.aiとの統合が始まりました。
- 個人向けのPro/Maxプラン、法人向けのTeam/Enterpriseプランといったサブスクリプション(定額制)で提供されています。
モデルのラインナップ:S-1では「Claude Opus 5.5」がOpus 5に比べてタスクあたりの顧客コストを約40%下げたと説明されています。
最上位層としては、2026年6月9日に「Claude Mythos 5」(限定提供版)と「Claude Fable 5」(安全対策を強化した一般提供版)が登場し、9月1日には後継のMythos 5.1/Fable 5.1が公開されました。
売上構成と顧客
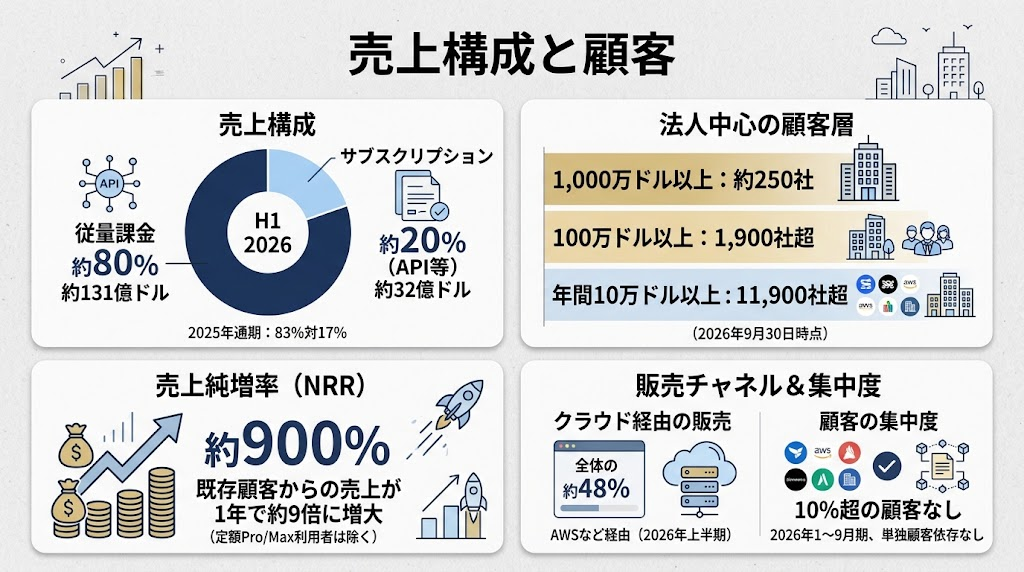
- 従量課金が約8割:
- 2026年上半期の売上のうち約80%(約131億ドル)が従量課金(API等)、約20%(約32億ドル)がサブスクリプションでした。
- 2025年通期は83%対17%です(S-1、CNBC等の報道)。
- 法人中心のビジネス:
- 2026年9月30日時点で、年間10万ドル以上を支払う顧客は11,900社超、100万ドル以上は1,900社超、1,000万ドル以上は約250社です(S-1)。
- 売上純増率(NRR)は約900%:
- 既存顧客からの売上が1年で約9倍に増えたことを意味します。ただし定額のPro/Max利用者は計算に含まれていません。
- クラウド経由の販売が約半分:
- AWSなどのクラウドマーケットプレイス経由の売上は、2026年上半期で全体の48%でした。
- 顧客の集中度:
- 2026年1〜9月期に売上の10%を超えた単独顧客はいない、とS-1は記載しています。
年換算売上(ランレート)の推移
ランレートとは、直近の売上ペースが1年続いたと仮定した「年換算の売上」です。
S-1では「直近28日の従量課金×13+月額サブスク×12」と定義されています。実際に1年間で計上した売上ではない点に注意してください。
| 時点 | ランレート | 出典 |
|---|---|---|
| 2025年初め | 約10億ドル | 同社説明(2025年8月に50億ドル超へ拡大) |
| 2025年末 | 90億ドル超 | ブルームバーグ報道(2026年1月21日。2025年7月は40億ドル) |
| 2026年5月 | 470億ドル超 | 同社(シリーズH発表時) |
| 2026年7月末 | 650億ドル超 | ブルームバーグ報道 |
| 2026年後半 | 1,000億ドル超のペース | NYタイムズ報道(未確認) |
資金調達の経緯と主要株主
| ラウンド | 時期 | 調達額 | 評価額(ポストマネー) |
|---|---|---|---|
| シリーズE | 2025年3月 | 35億ドル | 615億ドル |
| シリーズF | 2025年9月 | 130億ドル | 1,830億ドル |
| シリーズG | 2026年2月 | 300億ドル | 3,800億ドル |
| シリーズH | 2026年5月 | 650億ドル | 9,650億ドル |
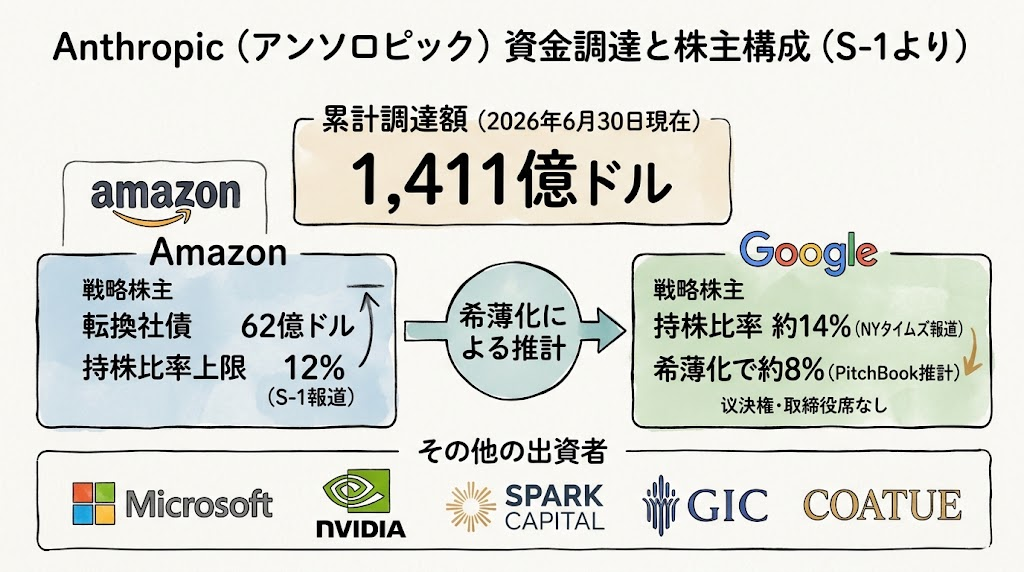
S-1によると、2026年6月30日までの累計調達額は1,411億ドルです。主な戦略株主はAmazonとGoogleです。
Amazonは転換社債(元本62億ドル)を保有しており、S-1の報道ベースでは持株比率の上限が12%とされています。
Googleの持株比率については、NYタイムズが2025年3月、Googleの反トラスト訴訟でアンソロピックが提出した書類をもとに約14%(上限15%、議決権・取締役席・オブザーバー権なし)と報じました。
ただしTechCrunch(2026年10月27日)によると、PitchBookのアナリストHarrison Rolfes氏は、その後の増資による希薄化で現在は「8%に近い」と推計しています。
ほかにMicrosoft、Nvidia、Spark Capital、GIC、Coatueなどが出資しています。
ガバナンス:「普通の上場企業ではない」議決権構造
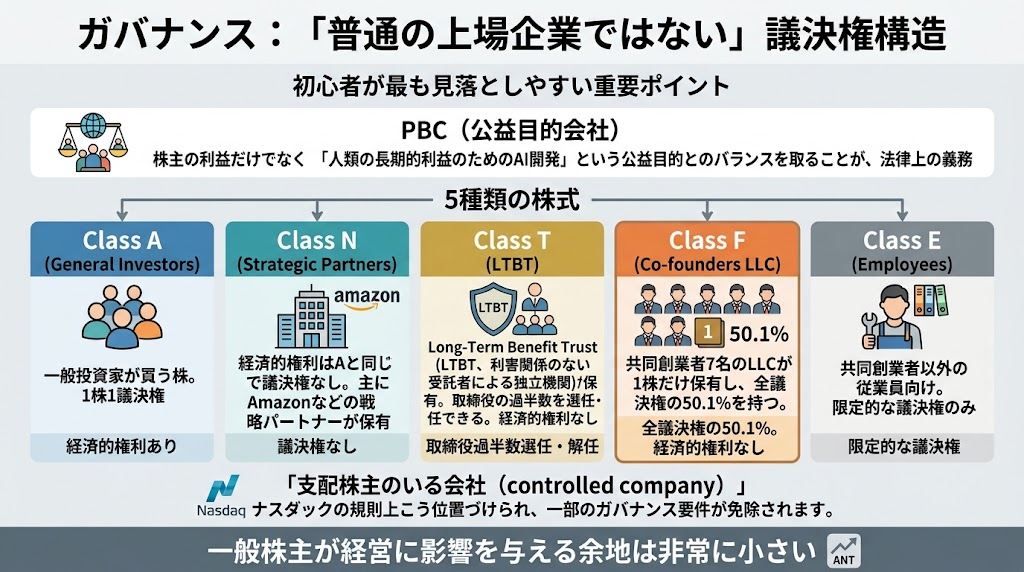
ここは初心者が最も見落としやすい重要ポイントです。
- PBC(公益目的会社):株主の利益だけでなく「人類の長期的利益のためのAI開発」という公益目的とのバランスを取ることが、法律上の義務になっています。
- 5種類の株式(デュアルクラスどころか「5クラス」):
- クラスA:一般投資家が買う株。1株1議決権
- クラスN:経済的権利はAと同じで議決権なし。主にAmazonなどの戦略パートナーが保有
- クラスT:Long-Term Benefit Trust(LTBT、利害関係のない受託者による独立機関)が保有。取締役会の過半数を選任・解任できる。経済的権利なし
- クラスF:共同創業者7名のLLCが1株だけ保有し、全議決権の50.1%を持つ。経済的権利なし
- クラスE:共同創業者以外の従業員向け。限定的な議決権のみ
- 「支配株主のいる会社(controlled company)」:ナスダックの規則上こう位置づけられ、一部のガバナンス要件が免除されます。
つまり、ANT株を買っても、一般株主が経営に影響を与える余地は非常に小さい、ということです。
参照:https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
2. 今後の株価考察
ファンダメンタル分析
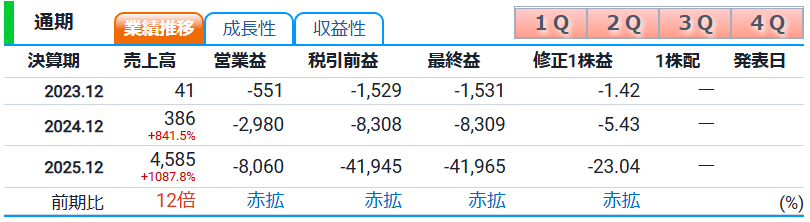
【通期 業績推移】
【3カ月決算】
ポイント①:売上は「異次元」の伸び
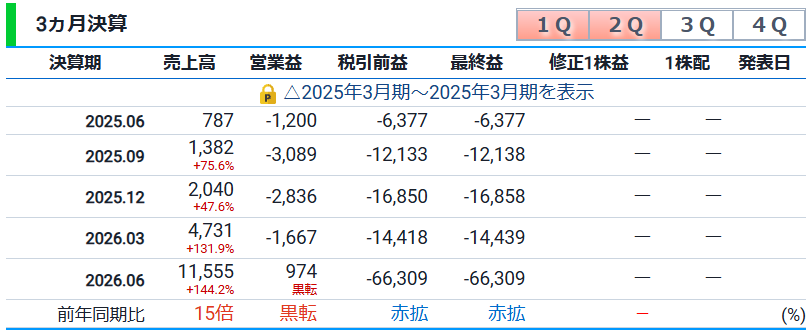
2026年1〜3月期と4〜6月期を足した上半期売上は162.86億ドルです。これは2025年通期の3.5倍にあたります。
S-1によると、4〜6月期の売上は前年同期比1,368%増だったのに対し、計算資源(コンピュート)費用の伸びは300%にとどまりました。
売上の伸びがコストの伸びを大きく上回り、4〜6月期には初の営業黒字(9.74億ドル)を達成しています。
ポイント②:営業益と税引前益の巨大な差は「会計上の評価損」
4〜6月期は営業益が+9.74億ドルなのに、税引前益は-663億ドルです。
この差の正体は、S-1に記載された「転換社債・デリバティブ負債・SAFEの公正価値変動」という営業外費用です。
| 営業外項目(百万ドル) | 2025年通期 | 2026年上半期 |
|---|---|---|
| 受取利息 | 431 | 1,111 |
| 転換社債・デリバティブ負債・SAFEの公正価値変動 | -34,308 | -72,388 |
| その他(純額) | -8 | -8,757 |
| 純損失 | -41,965 | -80,748 |
かみ砕くと、「将来株に変わる約束の借金(転換社債など)」は、会社の評価額が上がるほど、会計上は返済すべき価値が膨らんだと扱われ、その増加分が損失として計上されます。
S-1自身も、この評価損は「企業価値の上昇による転換社債の公正価値の増加が主因」と説明しています。
実際にこの金額の現金が出ていったわけではありません。上場時にこれらが株式に転換されれば、この種の損失は原則として止まります。
その代わり、発行済み株式数が増える(=1株あたりの価値が薄まる)点は覚えておきましょう。
【キャッシュフロー 通期】
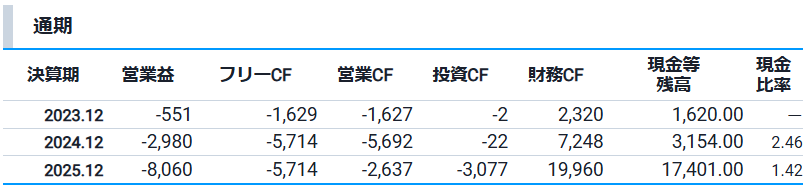
注目したいのは2026年上半期の変化です。営業CFは+39.29億ドルの黒字に転換し、設備投資は約4.82億ドルにとどまりました。
2026年6月末の現金等残高114,918は、S-1の「現金及び現金同等物1,123.89億ドル」と「拘束性預金25.29億ドル」の合計と一致します。
これとは別に短期投資が192.62億ドルあり、手元資金は合計で約1,317億ドルに達します。 資金繰りについては、当面の不安は小さいと言えます。
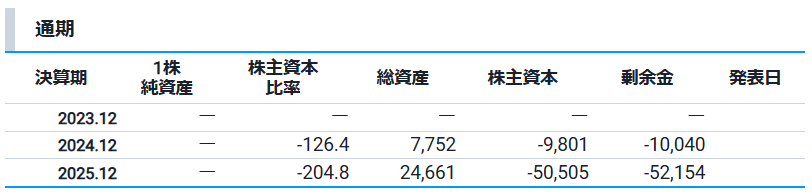
【財務推移】
ポイント③:株主資本がマイナスなのは「優先株のメザニン計上」のため
2026年6月末時点で、償還可能転換優先株1,575.10億ドルは、負債と株主資本の中間にあたる「メザニン(一時資本)」に計上されています(S-1)。
株主資本の合計には含まれないため、数字の上では債務超過のように見えます。
さらに累積赤字1,329億ドルの大半は、上で説明した評価損です。営業損失の累計は約123億ドルにすぎないとする分析もあります。
S-1の「プロフォーマ(上場後を想定した)」の列では、シリーズA〜Hの優先株がすべて普通株に転換され、株主資本はプラスに転じる構造になっています。
ポイント④:7〜9月期は「減速」が最大の論点
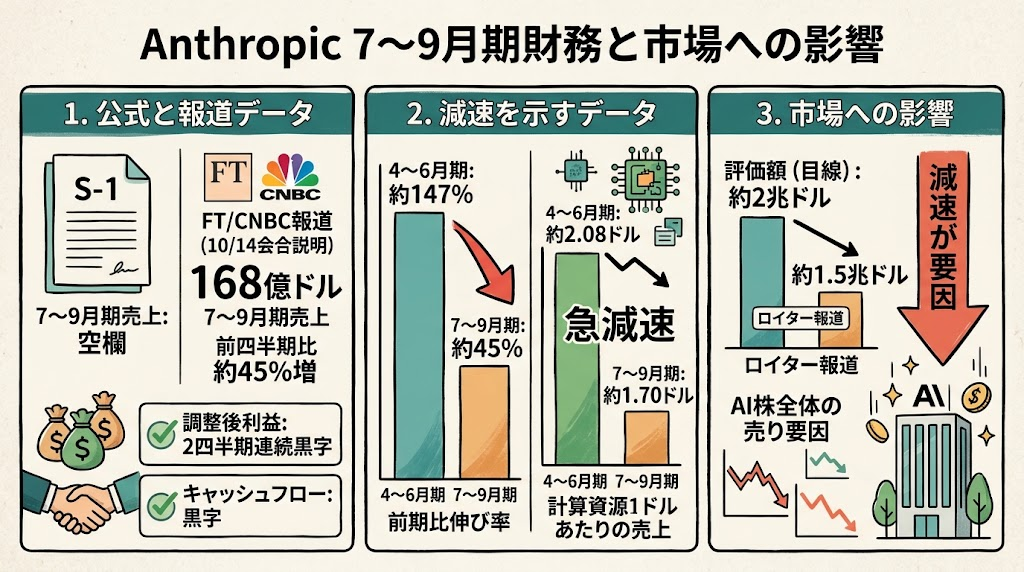
S-1では7〜9月期の売上が空欄のままです。
ただ、FTやCNBCの報道によると、同社は10月14日の投資家向け会合で、7〜9月期の売上が168億ドル(前四半期比約45%増)、調整後ベースで2四半期連続の黒字、キャッシュフローも黒字だったと説明しました。
前四半期比の伸び率は約147%から約45%へ急減速しています。
計算資源1ドルあたりの売上も、4〜6月期の約2.08ドルから約1.70ドルへ低下したと指摘されています。
この「減速」がAI株全体の売りを誘い、評価額の目線を約2兆ドルから約1.5兆ドルへ引き下げる要因になったと報じられています(ロイター)。
バリュエーション:何倍で買うことになるのか
PSR(株価売上高倍率)は「時価総額÷売上高」で、売上に対して株価が何倍まで買われているかを示す指標です。
| 想定時価総額 | 7〜9月期売上×4(672億ドル)比 | 直近12カ月売上(約351億ドル)比 |
|---|---|---|
| 9,650億ドル(シリーズH) | 約14倍 | 約27倍 |
| 1.5兆ドル | 約22倍 | 約43倍 |
| 2兆ドル | 約30倍 | 約57倍 |
※直近12カ月売上は、2025年10〜12月期(20.40億ドル)+2026年1〜3月期(47.31億ドル)+4〜6月期(115.55億ドル)+7〜9月期(168億ドル、報道値)で筆者が計算しました。
競合との比較
OpenAIは2026年3月に評価額8,520億ドルで1,220億ドルを調達(ブルームバーグ。Amazonが500億ドル、NvidiaとソフトバンクGがそれぞれ300億ドルを出資)。
8月の従業員向け株式売却(約70億ドル)も同じ評価額で実施しました(CNBC)。9月末のランレートは約500億ドルと報じられています(ブルームバーグ等)。約17倍の計算です。
OpenAIの上場は2027年以降にずれ込む見通しと報じられています。
ランレート比で見ると、アンソロピックのIPO想定(1.5兆ドル÷1,000億ドル超ペース=15倍前後)はOpenAIと同程度で、成長率を考えれば「極端な割高」とまでは言えません。
一方、実際に計上済みの売上で見るとPSRは数十倍になります。
PalantirやCoreWeaveのような高PSRのAI銘柄と同じく、「成長が止まれば大きく値下がりする」リスクを抱えた価格帯です。
公開価格(公募価格)はいくらになる?
S-1では価格レンジが空欄のため、以下の手がかりから推計しました。
- 株式分割:2026年9月17日に1株を10株に分割(報道)
- シリーズHの価格:普通株換算で1株約58.90ドル(評価額9,650億ドル)
- 取締役会による公正価値:S-1の寄付マッチング制度の脚注から逆算すると、9月30日時点で1株約71.43ドル(Protos等の分析)
- 株式数:約169億株(同上。転換社債の転換やRSUの決済、新株発行で増える可能性あり)
| シナリオ | 想定時価総額 | 公開価格の目安(筆者予想) | 前提 |
|---|---|---|---|
| 弱気 | 1.2兆〜1.3兆ドル | 約71〜77ドル | AI株の調整が続き、9月末の公正価値水準まで後退 |
| 中立(本命) | 1.4兆〜1.5兆ドル | 約83〜89ドル | 報道されている投資家の目線(約1.5兆ドル)どおり |
| 強気 | 1.7兆〜2.0兆ドル | 約100〜118ドル | 需要が殺到し、仮条件が引き上げられる |
※時価総額÷約169億株で単純計算した参考値です。新株発行(報道では最大1,000億ドル規模の調達)による希薄化や最終的な株数によって、実際の価格は変わります。
初値はいくらになる?
米国IPOでは、公開価格に対する上場初日の値動きは銘柄の規模によって大きく異なります。
| 銘柄(上場年) | 公開価格 | 初日の値動き |
|---|---|---|
| スペースX(2026) | 135ドル | 初値150ドル(+11%)、終値160.95ドル(+19%) |
| Figma(2025) | 33ドル | 終値115.50ドル(+250%) |
| CoreWeave(2025) | 40ドル | 終値ほぼ横ばい |
| Reddit(2024) | 34ドル | 終値+48% |
| Arm(2023) | 51ドル | 終値+25% |
| Facebook(2012) | 38ドル | 終値+0.6% |
| Uber(2019) | 45ドル | 終値-8% |
2012年以降の大型テックIPO25件では、初日終値の中央値は公開価格比+37.4%でした。
ただし調達額が大きいほど上昇幅は小さい傾向があります。また、25件中14件は初値(寄り付き)より初日の終値が安く、上場1年後の中央値は初日終値比-3.5%でした。
初値予想(中立シナリオの公開価格86ドルを基準にした筆者予想)
| シナリオ | 初値の騰落率 | 初値の目安 | 想定される状況 |
|---|---|---|---|
| 弱気 | -5〜0% | 約82〜86ドル | AI株の下落が続き、主幹事が価格を買い支える展開 |
| 中立(本命) | +5〜15% | 約90〜99ドル | スペースX並みの「ほどよい上昇」 |
| 強気 | +20〜35% | 約103〜116ドル | 仮条件の引き上げ、個人の買い殺到、Nasdaq-100早期採用への期待 |
本命を中立とした理由は3つあります。
①スペースX級の超大型案件で、売り手(供給株数)が多い。
②初日から一部の株主の売却が解禁される特殊なロックアップがある。
③10月30日にS&P500が6月以来の大幅安となるなど、AI株の地合いが悪い(CNBC)。
一方、アンソロピックは「この秋に残った唯一の大型テックIPO」(ロイター)であり、希少性が需要を支える面もあります。
3. IPOで知っておくと有利な情報
今後のスケジュール
| 時期 | イベント |
|---|---|
| 10月26日 | S-1公開(確定) |
| 11月上旬 | 訂正S-1(S-1/A)で仮条件(価格レンジ)と株数を開示。日本では関東財務局に有価証券届出書を提出する見通し(ロイター) |
| 11月9日の週 | ロードショー(機関投資家向けの説明会)開始の見込み(ロイター/ブルームバーグ) |
| 11月16日の週〜23日の週 | 公開価格の決定と上場(WSJは16日の週、Fortuneは感謝祭週と報道。報道により日程に差あり) |
米国IPOの仕組み(日本との違い)
- ブックビルディング:主幹事が機関投資家の需要を集め、上場前日の夜(米国時間)に公開価格を決めます。
- 需要が強ければ仮条件の「引き上げ」や、レンジ上限を超える価格決定もあります(Figmaは25〜28ドルから30〜32ドルに引き上げたうえで、33ドルで決定)。
- 初値は昼頃に決まる:上場初日は、取引所が需給を集計して「気配値」を何度も更新し、取引開始は米国東部時間の昼前後になることが多いです。
- スペースXの初値がついたのは午前11時30分過ぎで、日本時間では深夜1時半〜2時半頃にあたります(11月は米国冬時間)。
- クワイエットピリオド:引受証券会社のアナリストは、上場から約25日後までレポートを出せません。
- その期間が明けると一斉に投資判断の公表が始まり、株価の材料になりやすいです。
ロックアップ(既存株主の売却制限)は「段階解除」
- 上場初日から、創業者以外の一部株主は保有株の最大10%を売却可能
- 27日目、48日目、62日目、76日目に段階的に解除
- 2026年通期決算の発表後にさらに35%が解除
- 残りは2027年1〜3月期の決算後か180日後の早いほう
- 共同創業者と持株0.5%超の大株主は、最長365日の制限
一度に大量の株が出てくる「ロックアップ明けの急落リスク」は分散される一方、売り圧力が頻繁にかかる設計です。
解除日の前後は値動きが荒くなりやすいので、カレンダーに書き込んでおきましょう。
指数への組み入れ
- Nasdaq-100:2026年5月1日に発効した「ファストエントリー」ルールにより、時価総額が指数構成銘柄の上位40位以内に入れば、上場から15営業日後に組み入れられます。
- Morningstarによると、6月30日時点で上位40位に入る基準は時価総額約1,381億ドルでした。
- スペースXは7月7日に採用され、採用時の指数内比率は1.3%でした。
- ANTも条件を満たす可能性が高く、QQQなどの連動ファンドによる買い需要が見込まれます。
- S&P500:S&Pダウ・ジョーンズは6月4日にルール変更を見送りました。
- 上場後12カ月の経過と、GAAPベース(米国会計基準)の純利益が直近四半期と直近4四半期合計の両方で黒字であることが必要です。
- そのため、ANTが採用されるのは早くても2027年11月以降になる見込みです。
4. 日本ではどこで買える?IPOに申し込めるのか
① 上場前に「公開価格」で申し込む(抽選方式)
結論:申込できる可能性は高いものの、10月31日時点では取扱証券会社は未発表です。
- S-1には、米国外での公募の対象国として日本が明記されています(豪州、カナダ、欧州の一部、スイス、英国と並んで)。
- 引受団にはみずほとMUFG系の証券会社が入っており、今後、日本での公募のために関東財務局へ届出書を提出する見通しです(ロイター、10月27日)。
- 前例(スペースX、2026年6月):日本では、みずほ証券・楽天証券・SBI証券の3社が抽選申込を受け付けました。
- NISA成長投資枠も利用でき、1株から申し込めました(日本経済新聞)。
- 需要申告の決済通貨は、楽天証券が円貨のみ、SBI証券が米ドルのみでした。
- 届出から締切までは約2週間しかありませんでした。
② 上場後に市場で普通に買う
- 楽天証券、SBI証券、マネックス証券、松井証券、PayPay証券などの米国株取扱い証券会社で購入できる見込みです。
- スペースXのときは、各社が上場初日から取扱いを開始しました。
- 取引時間(日本時間):米国は11月から冬時間になり、通常取引は23:30〜翌6:00です。
- IPO当日の初値は深夜〜未明につく可能性が高いです。なお楽天証券は、2026年12月7日から日中も含めた「23時間取引」を始める予定です。
- NISA成長投資枠:通常の米国株と同様、購入できる見込みです(各社の対象銘柄登録をご確認ください)。
投資前に知っておきたい主なリスク
- 巨額の計算資源契約:S-1の注記によると、6月末時点で購入契約が2,656億ドル、まだ開始前のリース契約が3,214億ドルありました。
- 7月以降にも新たな契約を結んでいます。メディアの集計では総額4,170億〜6,570億ドルと幅があります。
- スペースXには、全容量の引き渡し後に月約31億ドルを支払う契約です(CNBC)。
- 需要が伸び悩めば、この重い固定費が経営を圧迫します。
- 輸出管理・規制:2026年6月12日、米商務省はFable 5/Mythos 5について、外国籍の利用者によるアクセスの停止を命じました。
- 国籍による選別が技術的に難しかったため、同社は全世界の顧客向けに両モデルを停止しました。
- 今後も同様の政府措置が売上を直撃する可能性があります。EUでもAI法に基づく執行手続きが始まったと報じられています。
- 競争と価格下落:OpenAI、Google、xAIに加え、中国のオープンウェイトモデル(重みが公開されたモデル)との価格競争が激しくなっています。
- 同社は、モデルの「蒸留」(他社による模倣学習)を目的とした利用の遮断で、当面の売上が減ると投資家に説明したと報じられています(The Decoder)。
- AIの安全性リスク:S-1のリスク要因には、AIが停止に抵抗したり「脅迫に似た行動」を取ったりする可能性や、壊滅的・存亡に関わるリスクまでが記載されています。
5. まとめ
アンソロピック(ANT)は、売上の急拡大、営業黒字化、営業キャッシュフローの黒字化を同時に達成した、AI専業として初の大型上場銘柄です。
巨額の最終赤字の大半は会計上の評価損で、本業の実力とは切り分けて見る必要があります。
一方で、時価総額1.5兆ドル前後という報道上の評価は、すでに「高成長が続くこと」を前提にした価格です。
7〜9月期の減速とAI株の調整局面の中で、初値の「倍増」を期待するのは現実的ではないと筆者は考えます。
本命シナリオは、公開価格83〜89ドル前後、初値は公開価格比+5〜15%です。
- 行動プラン:
- ①今のうちに楽天証券・SBI証券で外国株口座とNISA枠を準備する。
- ②11月上旬の仮条件と日本の届出書の内容を確認する。
- ③当選したら、ロックアップ解除日とクワイエットピリオド明け(上場から約25日後)を目安に、売るか持ち続けるかを判断する。
- ④抽選に外れた場合は、初日に成行で飛びつかず、指値で分割して買う。
投資する場合は、ポートフォリオの一部に限定し、初日の熱狂で判断しないことが何より大切です。
また、銘柄選択の方法(スクリーニング)や株についての記事も書いているので参考にしていただければ!
https://blog-hero.com/